



Avrupa'ya İhracatta Karbon Maliyeti: Türkiye 18,34 Milyon Tonla İkinci Sırada! Türk Nakliyecisini Ne Bekliyor?
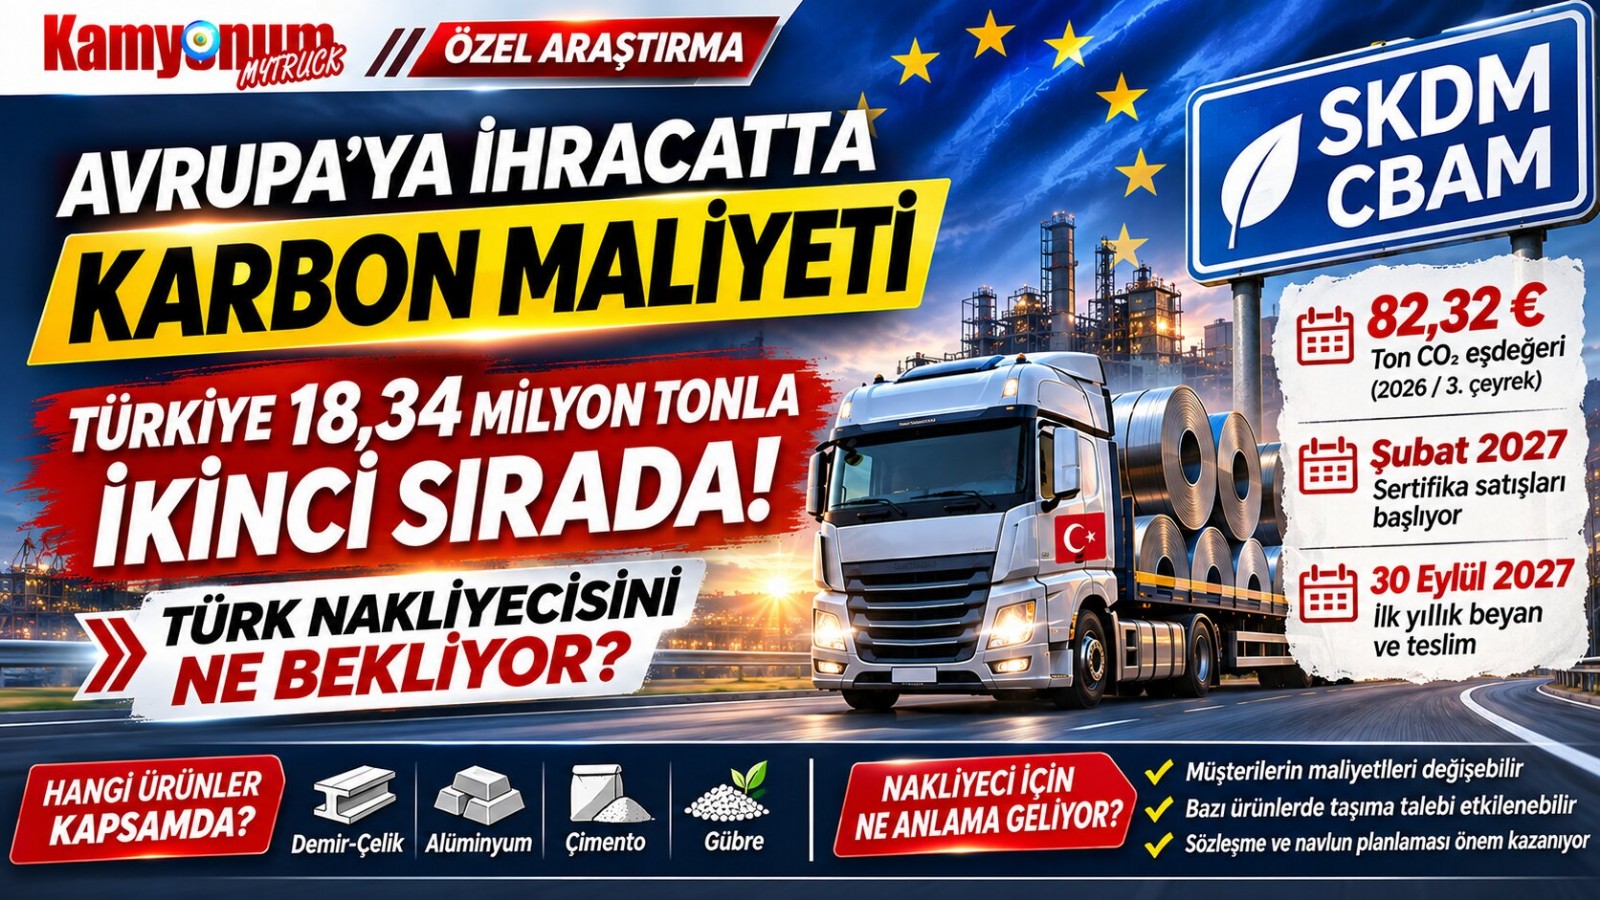
Türkiye, Avrupa Birliği'ne Sınırda Karbon Düzenleme Mekanizması kapsamındaki ürün ihracatında 18,34 milyon tonla ikinci sırada yer aldı. AB'nin 2026 üçüncü çeyrek karbon sertifikası fiyatı ise 82,32 avroya yükseldi. Kamyonum, 2027'de başlayacak sertifika satışları öncesinde düzenlemenin Türk ihracatçısına ve uluslararası karayolu taşımacılığına olası etkilerini resmî kaynaklardan araştırdı.
- | Kamyonum
Türkiye, Avrupa'nın Karbon Düzenlemesinde En Çok Etkilenen Ticaret Ortaklarından Biri
Avrupa Birliği'nin Sınırda Karbon Düzenleme Mekanizması (SKDM), Türkiye'nin Avrupa'ya yönelik ihracatında yeni bir maliyet unsurunu gündeme taşıyor.
Ticaret Bakanlığının yayımladığı Avrupa Komisyonu geçiş dönemi değerlendirmesine göre Türkiye, AB'ye SKDM kapsamındaki ürünleri miktar bakımından en fazla gönderen ikinci ülke konumunda.
Rapora göre incelenen 2023–2025 geçiş dönemi verilerinde Türkiye'den AB'ye gönderilen SKDM kapsamındaki ürün miktarı 18,34 milyon tona ulaştı.
Aynı dönemde AB'ye üçüncü ülkelerden yapılan toplam SKDM ürün ithalatı yaklaşık 156 milyon ton olarak kaydedildi.
Bu veriler, Türkiye'nin karbon düzenlemesi kapsamındaki ürün ticaretinde önemli bir tedarikçi olduğunu gösteriyor.
Ancak 18,34 milyon tonluk miktar yalnızca karayoluyla yapılan taşımaları kapsamıyor. Farklı taşıma türleriyle gerçekleştirilen ürün ticaretini içeriyor.
Bu nedenle söz konusu miktarın tamamını Türk TIR'larının taşıdığı yük olarak değerlendirmek doğru değil.
Türkiye Hangi Ürünlerde Öne Çıkıyor?
Ticaret Bakanlığının yayımladığı geçiş dönemi değerlendirmesinde Türkiye'nin bazı ürün gruplarındaki konumu dikkat çekiyor.
| Ürün grubu | Türkiye'den AB'ye gönderilen miktar | Türkiye'nin sırası |
|---|---|---|
| Çimento | Yaklaşık 7,8 milyon ton | 1. |
| Alüminyum | Yaklaşık 0,9 milyon ton | 1. |
| Demir-çelik | Yaklaşık 9 milyon ton | 4. |
| Gübre | Yaklaşık 0,6 milyon ton | 9. |
Bu miktarlar, raporun kapsadığı geçiş dönemi verileridir; 2026 yılına ait yeni ihracat rakamları değildir.
Türkiye'nin özellikle çimento, alüminyum ve demir-çelik ticaretindeki konumu, AB karbon düzenlemesinin Türk üreticileri açısından neden önemli olduğunu ortaya koyuyor.
Bu ürünlerin bir bölümü uluslararası karayolu taşımacılığıyla Avrupa pazarına ulaştırılıyor. Ancak her ürün grubunda karayolunun payı farklı olabileceği için nakliyecilik üzerindeki etkinin ayrıca ölçülmesi gerekiyor.
Karbon Sertifikası Fiyatı Üçüncü Çeyrekte 82,32 Avroya Yükseldi
Avrupa Komisyonunun yayımladığı 2026 sertifika fiyatları, karbon maliyetinin ekonomik boyutunu somutlaştırıyor.
| 2026 dönemi | Sertifika fiyatı |
|---|---|
| Birinci çeyrek | 75,36 avro |
| İkinci çeyrek | 75,28 avro |
| Üçüncü çeyrek | 82,32 avro |
Üçüncü çeyrek fiyatı, ilk çeyreğe göre yaklaşık yüzde 9,2, ikinci çeyreğe göre ise yaklaşık yüzde 9,4 arttı.
Ancak bu fiyatlar bir ton çelik, bir ton çimento veya bir kamyon yükü için ödenecek sabit vergiyi göstermiyor.
SKDM sertifikası, düzenlemenin hesaplama kuralları çerçevesinde bir ton karbondioksit eşdeğeri emisyonla ilişkilendirilen birim fiyatı ifade ediyor.
Gerçek sertifika yükümlülüğü, ürünün gömülü emisyon miktarı, uygulanabilir ücretsiz tahsisat düzeltmeleri, menşe ülkede ödenmiş uygun karbon bedelleri ve diğer mevzuat hükümlerine göre belirleniyor.
Bu nedenle yalnızca ürünün ağırlığını 82,32 avroyla çarparak gerçek maliyet hesaplanamaz.
2026'da Başlayan Yükümlülük, 2027'de Mali Sonuç Doğuracak
SKDM'nin geçiş dönemi 1 Ekim 2023'te başladı ve 31 Aralık 2025'te sona erdi.
Bu dönemde belirli ürünler için gömülü emisyonların raporlanması öngörülürken sertifika satın alma yükümlülüğü bulunmuyordu.
1 Ocak 2026 itibarıyla mali yükümlülük dönemi başladı.
Avrupa Komisyonunun açıklamasına göre 2026 ithalatlarına ilişkin sertifikaların satın alınması Şubat 2027'de başlayacak.
İlk yıllık SKDM beyanlarının verilmesi ve karşılık gelen sertifikaların teslimi için son tarih 30 Eylül 2027.
2026 yılına ait sertifika fiyatları üç aylık dönemler için belirleniyor. 2027'den itibaren ise haftalık fiyatlandırmaya geçilecek.
Bu takvim, AB'deki ithalatçıların 2026 yılında yaptıkları işlemlere ilişkin emisyon ve maliyet bilgilerini 2027'deki yükümlülükleri için hazırlamalarını gerektiriyor.
Hangi Ürünler Düzenlemenin Kapsamında?
SKDM mevcut haliyle altı ana ürün grubundaki belirli malları kapsıyor:
-
Demir ve çelik
-
Alüminyum
-
Çimento
-
Gübre
-
Elektrik
-
Hidrojen
Ancak bu başlıklar altında yer alan bütün ürünler otomatik olarak aynı yükümlülüğe tabi değil.
Kapsam, ürünlerin ilgili gümrük tarife sınıflandırmasına ve AB mevzuatındaki ürün listelerine göre belirleniyor.
Bu nedenle bir nakliyecinin metal veya çimento yükü taşıması, sevkiyatın mutlaka SKDM kapsamında olduğu anlamına gelmez.
İthalatçı ve ihracatçıların ürünün tarife kodunu esas alması gerekiyor.
50 Ton Eşiği Kamyon Başına mı Uygulanıyor?
Hayır.
AB düzenlemesinde yer alan 50 tonluk eşik, tek bir kamyonun taşıdığı yük miktarını ifade etmiyor.
Belirli SKDM ürünleri bakımından AB'deki ithalatçının takvim yılı içindeki toplam ithalat miktarı esas alınıyor.
Dolayısıyla bir sevkiyatın 20 ton olması, ürünün otomatik olarak düzenleme dışında kaldığını göstermiyor.
Ayrıca elektrik ve hidrojen için aynı genel eşik uygulanmıyor.
Bu ayrım, özellikle küçük ve orta ölçekli ihracatçılarla çalışan nakliye firmalarının müşterilerini doğru bilgilendirmesi açısından önemli.
Karbon Maliyetini Kim Ödeyecek?
Düzenlemenin temel mali yükümlüsü, AB'deki yetkili SKDM beyan sahibi.
Bu genellikle AB'deki ithalatçı veya ilgili koşullarda dolaylı gümrük temsilcisi oluyor.
Türkiye'deki üreticiler ise ürünlerin gömülü emisyonlarına ilişkin verilerin hazırlanması ve gerekli durumlarda doğrulanması bakımından önemli rol üstleniyor.
Türk nakliye şirketlerinin yalnızca bu ürünleri taşıdıkları için SKDM sertifikası satın alma zorunluluğu bulunmuyor.
Ayrıca bir kamyonun taşıma sırasında oluşturduğu egzoz emisyonları, doğrudan bu düzenleme kapsamında kamyona ayrı bir karbon vergisi uygulanacağı anlamına gelmiyor.
Bununla birlikte AB'deki ithalatçının üstlendiği maliyet, ticari sözleşmeler ve fiyat görüşmeleri yoluyla ihracatçıya dolaylı biçimde yansıyabilir.
Türk Nakliyecisinin Yükleri Nasıl Etkilenebilir?
SKDM'nin Türk nakliyeciliği üzerindeki etkisi doğrudan bir taşıma vergisinden değil, müşterilerin ticaret koşullarındaki değişikliklerden kaynaklanabilir.
Özellikle dört alanın takip edilmesi gerekiyor.
1. İhracatçıların Rekabet Gücü
Karbon maliyetleri, ürünlerin AB pazarındaki toplam ithalat maliyetini etkileyebilir.
Gömülü emisyonları daha yüksek olan bazı ürünler, hesaplama koşullarına bağlı olarak daha fazla mali yükümlülükle karşılaşabilir.
Bu durum ihracatçıların fiyatlandırma ve üretim yatırımı kararlarında etkili olabilir.
Ancak her üreticinin aynı ölçüde etkileneceği söylenemez.
2. Taşınan Ürünlerin Dağılımı
AB ithalatçılarının tedarik tercihleri zaman içinde değişebilir.
Bu değişiklikler, Türkiye'den yapılan belirli ürün sevkiyatlarının miktarına veya güzergâhına yansıyabilir.
Ancak şu aşamada SKDM nedeniyle Türk karayolu nakliyecilerinin belirli miktarda yük kaybettiğini ortaya koyan doğrulanmış bir veri bulunmuyor.
Bu nedenle olası talep değişiklikleri, gerçekleşmiş navlun kaybı gibi sunulmamalı.
3. İhracatçıların Belge ve Veri İhtiyacı
AB'deki ithalatçıların karbon yükümlülüklerini yerine getirebilmesi için ürünlerin emisyon bilgilerinin uygun şekilde hazırlanması gerekiyor.
Bu süreçte Türkiye'deki üreticilerle AB'deki müşteriler arasındaki veri paylaşımı daha önemli hale geliyor.
Ancak taşıma şirketlerinin tamamının doğrudan SKDM emisyon raporu hazırlamak zorunda olduğu şeklinde bir sonuç çıkarılamaz.
4. Navlun Sözleşmeleri ve Müşteri Planlaması
İhracatçıların toplam maliyetleri değiştiğinde lojistik bütçeleri de yeniden değerlendirilebilir.
Bu durum navlun pazarlıklarını etkileyebilir.
Ancak navlun fiyatlarının kesin olarak artacağı veya düşeceği söylenemez.
Sonuç; ürün grubu, müşteri yapısı, taşıma kapasitesi, rekabet koşulları ve güzergâha göre farklılaşabilir.
AB'de Çelik Kotaları da Ayrı Bir Risk Alanı
Türk demir-çelik ihracatçıları açısından yalnızca karbon düzenlemesi değil, Avrupa Birliği'nin çelik ithalatına yönelik ticaret koruma uygulamaları da önem taşıyor.
Çelik ürünlerinde kota ve koruma önlemleri, belirli ürünlerin AB pazarına giriş koşullarını etkileyebiliyor.
Bu uygulamalar SKDM'den farklı hukuki düzenlemeler.
Dolayısıyla çelik ihracatındaki bir değişikliği yalnızca karbon maliyetine bağlamak doğru değil.
Türk nakliyecilerinin demir-çelik müşterilerini değerlendirirken karbon yükümlülükleri, kota uygulamaları, Avrupa'daki talep ve üretim koşullarını birlikte izlemesi gerekiyor.
2028'de Kapsam Genişleyebilir
Ticaret Bakanlığının yayımladığı Avrupa Komisyonu değerlendirmesinde, SKDM kapsamının demir-çelik ve alüminyum kullanan bazı aşağı yönlü ürünlere genişletilmesine yönelik çalışmalar da yer alıyor.
Komisyonun değerlendirdiği takvimde, seçilmiş aşağı yönlü ürünler için 1 Ocak 2028 hedefi bulunuyor.
Ancak planlanan kapsam genişlemesi ile bugün yürürlükte bulunan ürün listesi birbirinden ayrılmalı.
Henüz kesinleşmemiş ürünler, mevcut yükümlülüğe tabiymiş gibi değerlendirilmemeli.
Bakanlığın aktardığı etki analizine göre Türkiye, değerlendirilen kapsam genişlemesinden etkilenebilecek ülkeler arasında Çin'in ardından ikinci sırada bulunuyor.
Genişletilmesi değerlendirilen kapsamla bağlantılı Türkiye'nin AB'ye yıllık ihracat değerinin yaklaşık 8 milyar avro düzeyinde olduğu tahmin ediliyor.
Bu rakam, mevcut SKDM kapsamında doğrudan ödenecek karbon bedeli değil; değerlendirilen yeni ürün kapsamıyla ilişkili ticaret değerine ilişkin tahmin.
Türk Nakliyecisi Şimdiden Ne Yapmalı?
Uluslararası karayolu taşımacılığı yapan işletmelerin, müşterilerinin hangi ürün gruplarında faaliyet gösterdiğini daha yakından takip etmesi yararlı olabilir.
Özellikle demir-çelik, alüminyum, çimento ve gübre taşıyan firmalar açısından müşterilerin AB pazarındaki sipariş ve maliyet beklentileri önem kazanıyor.
Filo işletmecileri, kendi taşıma kayıtları üzerinden ürün bazlı sefer sayılarını ve yük hacimlerini inceleyebilir.
Bu bilgiler, gelecekte ortaya çıkabilecek talep değişimlerinin erken fark edilmesine yardımcı olabilir.
Ancak henüz gerçekleşmemiş bir karbon maliyeti etkisini gerekçe göstererek yük kaybı veya navlun düşüşü yaşanacağını kesin biçimde öngörmek doğru değil.
Kamyonum Değerlendirmesi: Avrupa'nın Karbon Maliyeti Türk Nakliyecisinin Yüklerini Değiştirebilir mi?
Türkiye'nin AB'ye SKDM kapsamındaki ürün ihracatında 18,34 milyon tonla ikinci sırada bulunması, düzenlemenin Türkiye açısından ekonomik önemini ortaya koyuyor.
2026'nın üçüncü çeyreğinde sertifika fiyatının 82,32 avroya yükselmesi ve 2027'de başlayacak sertifika satışları, karbon maliyetinin somut bir ticari unsur haline geldiğini gösteriyor.
Ancak bu gelişmelerin Türk karayolu taşımacılığına etkisini değerlendirmek için ürün bazlı ihracat, taşıma türü, sevkiyat miktarı ve navlun verilerinin birlikte incelenmesi gerekiyor.
SKDM, Türk nakliyecisine doğrudan getirilen yeni bir kamyon vergisi değil.
Buna karşılık Türk nakliyecisinin müşterilerinin AB pazarındaki maliyet ve rekabet koşullarını etkileyebilecek bir düzenleme.
Bu nedenle önümüzdeki dönemde asıl takip edilmesi gereken yalnızca karbon sertifikasının fiyatı değil, Türkiye'den Avrupa'ya hangi ürünlerin ne miktarda gönderildiği ve bu değişimin karayolu taşımacılığına nasıl yansıdığı olacak.
KAYNAKLAR
-
T.C. Ticaret Bakanlığı — SKDM Geçiş Dönemi Gözden Geçirme Raporu.
-
T.C. Ticaret Bakanlığı — AB SKDM Hakkında Genel Bilgiler ve Uygulama Mevzuatı.
-
Avrupa Komisyonu — Price of CBAM Certificates, 2026 çeyreklik fiyatları.
-
Avrupa Komisyonu — CBAM Communication and News, Eylül–Ekim 2026.
-
Avrupa Komisyonu — CBAM Legislation and Guidance, 2026 uygulama rehberleri.
-
Avrupa Komisyonu — CBAM De Minimis Threshold Assessment, 30 Eylül 2026.
-
Avrupa Komisyonu — First CBAM Certificate Price to Be Published on 7 April, 6 Mart 2026.
ARAŞTIRMA NOTU
Bu haber 10 Kasım 2026 itibarıyla erişilebilen resmî kaynaklar temel alınarak hazırlanmıştır. 18,34 milyon tonluk miktar, AB'ye SKDM kapsamındaki toplam ürün ticaretine ilişkindir; yalnızca Türk kamyonlarının taşıdığı yük miktarını göstermez. Karayolu taşımacılığına ilişkin değerlendirmeler, düzenlemenin olası dolaylı etkileridir. Doğrulanmamış navlun kaybı veya sefer azalması iddiasında bulunulmamaktadır.
Kamyonum Özel Araştırma | 10 Kasım 2026
YORUMLAR
Yorum Yap