



TAYSAD'ın Yeni Raporunda Kritik Mesaj: Lojistikte Asıl Maliyet Üretimin Durması
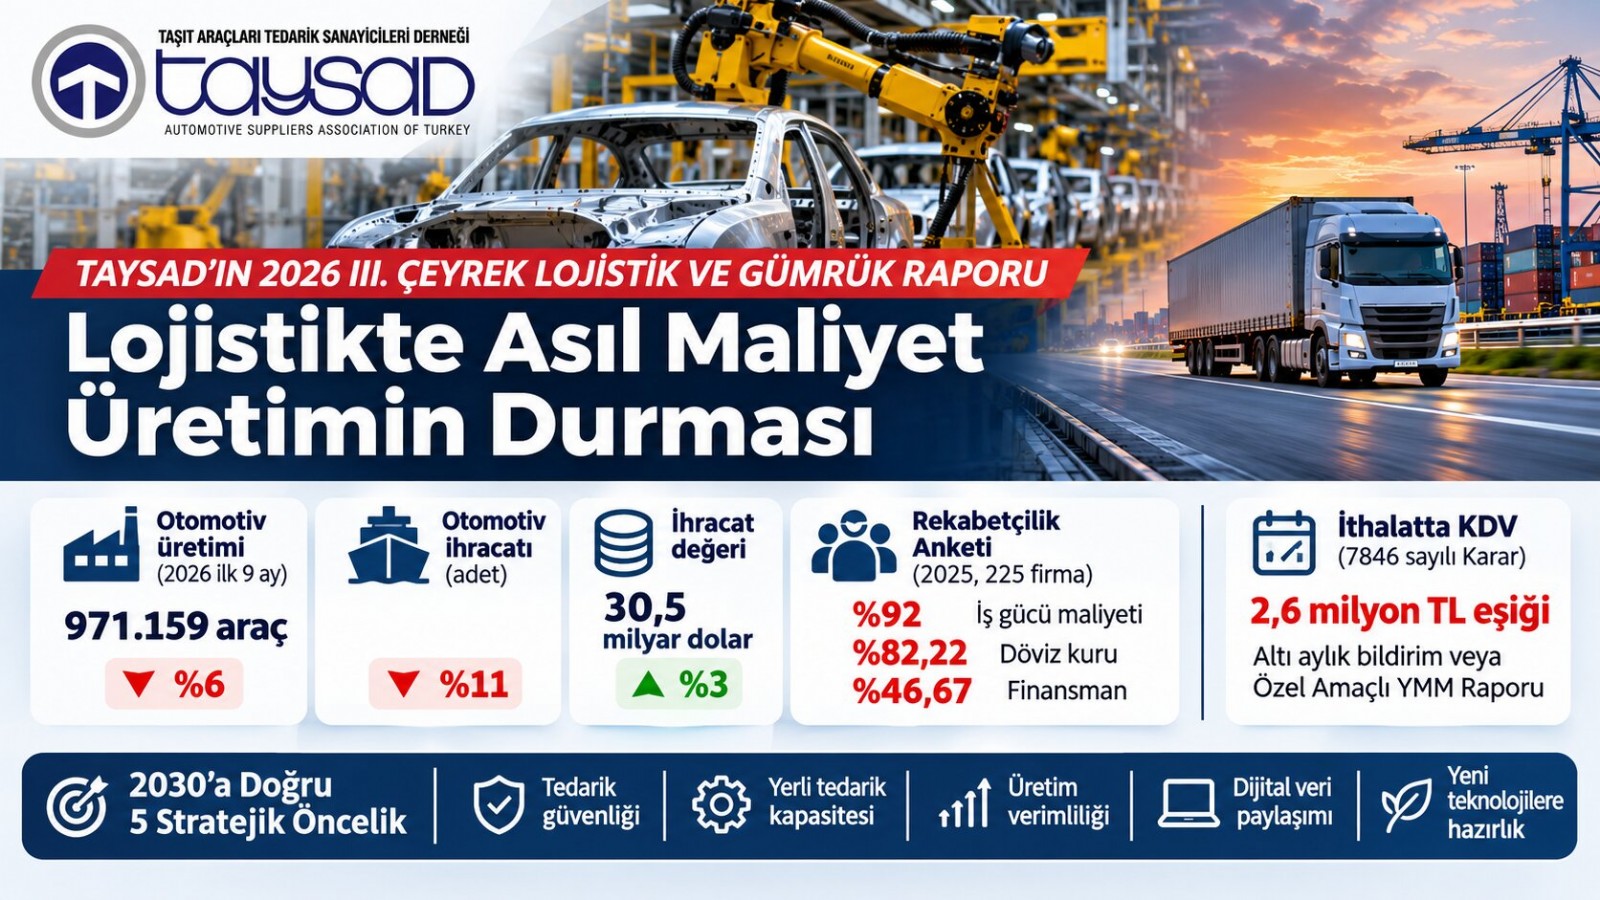
TAYSAD'ın 2026 üçüncü çeyrek raporunda, otomotiv üretiminin ilk dokuz ayda yüzde 6, ihracatın adet bazında yüzde 11 gerilediği belirtildi. Raporda lojistik güvenilirliği, tedarik zinciri dayanıklılığı, gümrük sözleşmeleri ve ithalatta KDV riskleri öne çıktı.
- | Kamyonum
Taşıt Araçları Tedarik Sanayicileri Derneği (TAYSAD), Lojistik Çalışma Grubu tarafından hazırlanan 2026 yılı üçüncü çeyrek Lojistik ve Gümrük Raporu'nu yayımladı. Raporda, küresel otomotiv tedarik zincirinde yaşanan dönüşüm, Türkiye'nin uluslararası rekabetteki konumu, lojistik maliyetleri, gümrük müşavirliği sözleşmeleri ve ithalatta indirilemeyen KDV uygulamasına ilişkin değerlendirmelere yer verildi.
TAYSAD Yönetim Kurulu Üyesi ve Lojistik Çalışma Grubu Lideri, Ecoplas Yönetim Kurulu Başkan Vekili Bülent Yazıcı; TAYSAD Lojistik Çalışma Grubu Üyesi ve PwC Kıdemli Müdürü Erkin Aparı ile PwC Dolaylı Vergiler Direktörü Murat Kutlu'nun değerlendirmelerini içeren raporda, lojistiğin üretim sürekliliği ve şirketlerin rekabet gücü açısından stratejik önem taşıdığı vurgulandı.
Türkiye'de Otomotiv Üretimi Yüzde 6 Geriledi
Raporda aktarılan Otomotiv Sanayii Derneği (OSD) verilerine göre Türkiye'de 2025 yılında toplam 1,42 milyon araç üretildi. Otomotiv ihracatının değeri ise 41,5 milyar dolara ulaştı.
2026 yılının ilk dokuz ayında toplam otomotiv üretimi, önceki yılın aynı dönemine göre yüzde 6 azalarak 971 bin 159 adet oldu.
Aynı dönemde otomotiv ihracatı adet bazında yüzde 11 gerilerken ihracat değeri yüzde 3 artarak 30,5 milyar dolara yükseldi.
Raporda, üretim ve ihracat miktarındaki gerilemeye karşılık ihracat değerinin artmasının farklı dinamiklerden etkilenebileceği belirtildi. Ürün karması, fiyatlar ve ihraç edilen ürünlerin bileşiminin bu farklılıkta rol oynayabileceği ifade edildi.
Sektörün performansının yalnızca ihracat geliri üzerinden değerlendirilmemesi gerektiğine dikkat çekilerek üretim hacmi, kapasite kullanımı, birim maliyetler ve lojistik performansın birlikte izlenmesinin önemi vurgulandı.
Tedarik Sanayisinde Maliyet Baskısı: Firmaların Yüzde 92'si İş Gücü Maliyetlerini Sorun Olarak Görüyor
Raporda, TAYSAD'ın 2025 yılında 225 firmanın katılımıyla gerçekleştirdiği Rekabetçilik Anketi'nin sonuçlarına da yer verildi.
Ankete katılan firmaların yüzde 92'si yüksek iş gücü maliyetlerini, yüzde 82,22'si baskılanan döviz kurunu, yüzde 46,67'si ise faiz yükünü ve krediye erişim zorluğunu önemli sorunlar arasında gösterdi.
Bu sonuçların, otomotiv tedarik sanayisindeki rekabet baskısının yalnızca işçilik maliyetlerinden kaynaklanmadığını ortaya koyduğu belirtildi.
Üretim verimliliği, finansman, enerji, ham madde ve lojistik maliyetlerinin birlikte ele alınması gerektiği ifade edildi.
Lojistikte Asıl Maliyet Üretimin Durması
TAYSAD Yönetim Kurulu Üyesi ve Lojistik Çalışma Grubu Lideri Bülent Yazıcı'nın değerlendirmesinde, otomotiv sanayisinde düşük taşıma maliyetinin her zaman düşük toplam maliyet anlamına gelmediğine dikkat çekildi.
Geciken bir sevkiyatın üretim planını bozabileceği, acil nakliye ihtiyacına, fazla mesaiye ve müşteri teslimat performansının düşmesine yol açabileceği belirtildi.
Kritik bir parçanın zamanında temin edilememesinin ise çok daha büyük üretim kayıplarına neden olabileceği ifade edildi.
Bu nedenle lojistik kararlarının üç temel ölçüt üzerinden değerlendirilmesi gerektiği vurgulandı.
Maliyet: Taşıma, depolama, elleçleme, gümrükleme ve stok taşıma giderleri.
Hizmet seviyesi: Teslimat süresi, zamanında teslimat ve kapasite esnekliği.
Dayanıklılık: Alternatif güzergâhların, tedarikçilerin ve taşıma seçeneklerinin kullanılabilirliği.
Değerlendirmede, her malzeme için yüksek stok tutulmasının veya her sevkiyatta en hızlı taşıma yönteminin tercih edilmesinin doğru bir yaklaşım olmadığı belirtildi.
Lojistik modelin, taşınan parçanın kritikliğine ve tedarik riskine uygun biçimde oluşturulması gerektiği ifade edildi.
Bir parçanın gerçek maliyetinin yalnızca satın alma fiyatından oluşmadığı, o parçanın bulunamaması nedeniyle üretimin durmasının da toplam maliyet hesabına dahil edilmesi gerektiği vurgulandı.
Küresel Otomotiv Üretiminde Asya'nın Payı Yüzde 62,1
Raporda aktarılan Avrupa Otomobil Üreticileri Birliği (ACEA) 2025 yılı raporuna göre küresel otomobil üretimi 78,7 milyon adede ulaştı.
Asya'nın küresel üretimdeki payı yüzde 62,1, Avrupa Birliği'nin payı ise yüzde 14,6 olarak gerçekleşti.
Bülent Yazıcı'nın değerlendirmesinde, Çin'in küresel otomotiv üretimindeki ağırlığı ve Avrupa otomotiv sanayisinin rekabet gücünü koruma çabalarının Türkiye'nin tedarik zincirindeki konumunu etkilediği belirtildi.
Türkiye'nin Avrupa pazarına yakınlığı, mevcut tedarikçi ağı ve üretim deneyiminin önemli avantajlar sunduğu, ancak coğrafi yakınlığın tek başına yeterli olmadığı vurgulandı.
Kalite, teslimat güvenilirliği, toplam maliyet, mühendislik yetkinliği ve teknolojik dönüşümün birlikte geliştirilmesi gerektiği ifade edildi.
Elektrikli araçlara geçişin de otomotiv tedarik zincirindeki dönüşümün önemli bir parçası olduğu belirtildi.
Batarya sistemleri, elektrik motorları, güç elektroniği ve termal yönetim bileşenlerinin yeni fırsatlar yaratabileceği, buna karşılık bazı geleneksel parça gruplarına yönelik talebi etkileyebileceği kaydedildi.
Türkiye İçin 2030'a Yönelik Beş Stratejik Öncelik
Bülent Yazıcı'nın değerlendirmesinde, Türkiye'nin 2030'a doğru otomotiv tedarik zincirindeki konumunu güçlendirmesi için beş stratejik alana odaklanılması gerektiği belirtildi.
1. Kritik girdilerde tedarik güvenliğinin artırılması
Tek tedarikçiye veya belirli bir coğrafyaya bağımlı parçaların belirlenmesi, alternatif kaynakların teknik yeterlilik ve müşteri onaylarıyla doğrulanması gerektiği ifade edildi.
2. Yerli tedarik kapasitesinin geliştirilmesi
Türkiye'de rekabetçi biçimde üretilebilecek kritik parçaların belirlenmesi, yerli üretim kararlarının maliyet, kalite, teknoloji ve ölçek analizlerine dayanması gerektiği belirtildi.
3. Üretim verimliliğinin yükseltilmesi
Çevrim süreleri, takım ve sarf malzemesi kullanımı, enerji tüketimi, hurda ve makine duruşlarının ölçülerek iyileştirilmesi; lojistik optimizasyonunun üretim verimliliğiyle birlikte ele alınması önerildi.
4. Dijital veri paylaşımının güçlendirilmesi
Ana sanayi, yan sanayi ve lojistik hizmet sağlayıcıları arasında sipariş, stok, sevkiyat ve teslimat bilgilerinin zamanında paylaşılması gerektiği vurgulandı.
5. Yeni teknolojilere hazırlık
Elektrikli ve hibrit araçlara yönelik ürün fırsatlarının gerçek müşteri talebi ve teknik yeterlilik temelinde değerlendirilmesi; yeni yatırımların finansman ihtiyacı, beklenen getirisi ve uzun vadeli pazar koşullarının birlikte analiz edilmesi gerektiği belirtildi.
Bu önceliklerin hayata geçirilmesinde ana sanayi, tedarikçiler, lojistik kuruluşları, üniversiteler ve kamu kurumları arasındaki iş birliklerinin önem taşıdığı ifade edildi.
Lojistik Sözleşmelerinde Fiyat Kadar Hizmet Kapsamı da Önemli
TAYSAD Lojistik Çalışma Grubu Üyesi ve PwC Kıdemli Müdürü Erkin Aparı, yıl sonu yaklaşırken otomotiv tedarik sanayisinde taşıma, depolama, antrepo ve gümrük müşavirliği sözleşmelerinin yeniden değerlendirilmesinin önemine dikkat çekti.
Değerlendirmede, fiyat artışları ve ödeme vadelerinin yanı sıra hizmetlerin kapsamı ve uygulama esaslarının da gözden geçirilmesi gerektiği belirtildi.
Nakliye bedeline dahil olan işlemler ile yükleme, boşaltma, bekleme, demuraj, detention ve ilave elleçleme giderlerinin sözleşmelerde açıkça tanımlanması gerektiği ifade edildi.
Kur ve yakıt farkına bağlı fiyat değişikliklerinin hangi koşullarda uygulanacağının önceden belirlenmesi, sözleşme kapsamı dışındaki hizmetler için bildirim ve yazılı onay mekanizması oluşturulması önerildi.
Sözleşmelerin yalnızca ticari şartları değil, gümrük beyanlarının doğruluğunu da etkileyebileceğine dikkat çekildi.
Gümrük Kanunu'nun 27'nci maddesi kapsamında, ithal eşyanın Türkiye'deki giriş yerine kadar taşınmasına ilişkin navlun ve sigorta giderlerinin ilgili koşullarda gümrük kıymetinin hesabına dahil edilmesi gerektiği hatırlatıldı.
Faturalarda masraf kalemlerinin ayrıştırılmamasının veya taşıma bilgilerinin gecikmeli iletilmesinin eksik ya da hatalı beyan riskini artırabileceği belirtildi.
Antrepo ve Gümrük Müşavirliği İşlemlerinde Yetki Uyarısı
Erkin Aparı'nın değerlendirmesinde, ardiye ve antrepo giderlerinin de sözleşmeler kapsamında ayrıntılı biçimde ele alınması gerektiği ifade edildi.
3065 sayılı KDV Kanunu'nun 21'inci maddesi uyarınca, ithalat beyannamesinin tesciline kadar oluşan ve daha önce KDV'ye tabi tutulmamış ardiye giderlerinin ilgili koşullar altında ithalatta KDV matrahına dahil edilmesi gerektiği belirtildi.
Antrepo hizmetlerinde stok hareketlerinin kaydı, sayım farklarının bildirilmesi, hasar ve olası usulsüzlüklerin belgelendirilmesi ile fiilî stok ve gümrük kayıtlarının uyumunun sözleşmelerde açıkça düzenlenmesi önerildi.
Gümrük müşavirliği sözleşmeleri yenilenirken müşavirlere verilen vekâletnamelerin de incelenmesi gerektiğine dikkat çekildi.
Özellikle eski tarihli vekâletnamelerde geniş kapsamlı yetkiler bulunabileceği belirtilerek vergi ve harç ödemeleri, teminatların çözülmesi, teminat mektuplarının geri alınması ve geri verme başvuruları gibi işlemlerde yazılı onay mekanizmalarının oluşturulması önerildi.
Uzlaşma işlemlerinde şirketin bilgilendirilmesi, gerekli onayların alınması ve yüksek tutarlı dosyalarda şirket temsilcisinin sürece katılmasının faydalı olabileceği ifade edildi.
Gümrük müşavirliği ücretlerinde ilgili yılın asgari ücret tarifesinin gözetilmesi, sözleşmede açıkça tanımlanmayan hizmetlerin ve üçüncü taraf masraflarının önceden yazılı onaya bağlanması gerektiği belirtildi.
İthalatta İndirilemeyen KDV: 2,6 Milyon TL Eşiği
PwC Dolaylı Vergiler Direktörü Murat Kutlu'nun değerlendirmesinde, ithalatta indirilemeyen KDV uygulamasına ilişkin düzenlemeler ve şirketlerin karşılaşabileceği mali riskler ele alındı.
24 Kasım 2023 tarihinde yürürlüğe giren 7846 sayılı Cumhurbaşkanı Kararı ile belirli ticaret politikası önlemleri kapsamında ortaya çıkan matrah farklarına isabet eden KDV'nin indirim konusu yapılmasına sınırlama getirildiği hatırlatıldı.
Düzenlemenin özellikle gözetim, korunma önlemleri ve dampinge karşı vergi uygulamalarına tabi ürünleri ithal eden şirketler açısından maliyet ve uyum yükümlülükleri oluşturduğu belirtildi.
Raporda, söz konusu önlemlere tabi ürünlerin ithalatında ödenen KDV'nin tamamının değil, ilgili düzenleme kapsamındaki matrah artışına isabet eden KDV'nin indirim konusu yapılamadığı açıklandı.
31 Ocak 2026 tarihinde yayımlanan 57 Seri No.lu KDV Genel Uygulama Tebliğinde Değişiklik Yapılmasına Dair Tebliğ ile uygulamanın hesaplama esaslarının açıklandığı ve ithalatçı şirketlere bildirim ile raporlama yükümlülükleri getirildiği belirtildi.
Bu kapsamda 7846 sayılı Karar'a tabi ithalat işlemlerinin takvim yılının altışar aylık dönemleri itibarıyla değerlendirilmesi gerektiği ifade edildi.
Rapora göre 2026 yılı için ilgili ithalat bedeli toplamı 2 milyon 600 bin TL'yi aşmayan mükelleflerin, KDV'nin doğru şekilde indirim konusu yapılıp yapılmadığını izleyen ayın sonuna kadar bağlı oldukları vergi dairesine bildirmesi gerekiyor.
Bu tutarın aşılması halinde ise işlemlerin doğruluğunun aynı süre içerisinde sunulacak Özel Amaçlı Yeminli Mali Müşavir (YMM) Raporu ile tevsik edilmesi gerekiyor.
İlgili yıl için süresinde düzenlenmiş tam tasdik sözleşmesi bulunması ve tam tasdik raporunda bu işlemlere ilişkin gerekli açıklamalara yer verilmesi durumunda ayrıca Özel Amaçlı YMM Raporu aranmadığı belirtildi.
Raporda, 2,6 milyon TL tutarının bir KDV muafiyet sınırı olmadığı, yalnızca YMM raporu düzenlenip düzenlenmeyeceğini belirleyen bir eşik olduğu özellikle vurgulandı.
Hatalı KDV Hesaplamaları Vergi ve Ceza Riski Doğurabilir
Murat Kutlu'nun değerlendirmesinde, indirilemeyecek KDV'nin hatalı hesaplanmasının şirketler açısından farklı mali sonuçlar doğurabileceği belirtildi.
İndirilemeyecek KDV'nin eksik hesaplanarak fazla KDV indirimi yapılması ve bu nedenle ödenecek verginin eksilmesi halinde, vergi farkının yanı sıra genel olarak bir kat vergi ziyaı cezası ve gecikme faizinin gündeme gelebileceği ifade edildi.
Hatanın yalnızca devreden KDV'yi etkilemesi durumunda ise vergi kaybının oluşup oluşmadığının ayrıca değerlendirilmesi gerektiği belirtildi.
Buna karşılık indirilemeyecek KDV'nin gereğinden yüksek hesaplanmasının, şirketlerin indirim hakkından eksik yararlanmasına ve gereksiz vergi maliyetine katlanmasına neden olabileceği kaydedildi.
İndirilemeyen KDV tutarlarının mal maliyetlerine eklenmesi nedeniyle hatalı hesaplamaların kurumlar vergisi beyanını da etkileyebileceğine dikkat çekildi.
Bu nedenle yalnızca altı aylık raporlama dönemlerinde kontrol yapılması yerine, gümrük beyannamelerinin ve müşavirler tarafından hazırlanan hesaplamaların aylık olarak gözden geçirilmesi önerildi.
Gümrük operasyonları, muhasebe süreçleri ve vergi uyum yükümlülüklerinin birlikte yönetilmesinin önemine işaret edildi.
2030'a Doğru Hedef: Güvenilir Stratejik Tedarik Ortağı
Bülent Yazıcı'nın değerlendirmesinde, Türkiye otomotiv sanayisinin güçlü üretim altyapısı, Avrupa ile ticari ilişkileri ve gelişmiş tedarikçi ağının önemli avantajlar sunduğu belirtildi.
Ancak küresel rekabetin değişen koşullarında bu avantajların sürekli geliştirilmesi gerektiği vurgulandı.
Önümüzdeki dönemde başarının yalnızca daha fazla üretim veya ihracatla ölçülmeyeceği; kritik girdilere erişim, üretim verimliliği, lojistik güvenilirlik, dijitalleşme ve teknolojik dönüşümün de belirleyici olacağı ifade edildi.
Türkiye'nin hedefinin yalnızca küresel üretim ağlarının bir parçası olmakla sınırlı kalmaması; bu ağlarda daha yüksek katma değer yaratan, kesintilere karşı hazırlıklı ve güvenilir bir stratejik tedarik ortağı haline gelmesi gerektiği belirtildi
YORUMLAR
Yorum Yap