



Çinli Kamyon Devleri Türkiye'yi Neden Seçiyor? Uluslararası Araştırmalar Yeni Rekabetin Perde Arkasını Ortaya Koyuyor
Çinli ağır ticari araç üreticilerinin Avrupa'ya açılma stratejisinde Türkiye'nin konumu dikkat çekiyor. McKinsey'in Eylül 2026 araştırması, Çinli üreticilerin maliyet ve ürün geliştirme hızı avantajlarını ortaya koyarken Almanya merkezli SWP, Türkiye'nin üretim altyapısı ve Avrupa pazarına erişimdeki önemini inceliyor. SANY ve SITRAK'ın Türkiye pazarındaki yapılanmaları ise bu gelişmelerin somut örneklerini oluşturuyor.
- | Kamyonum
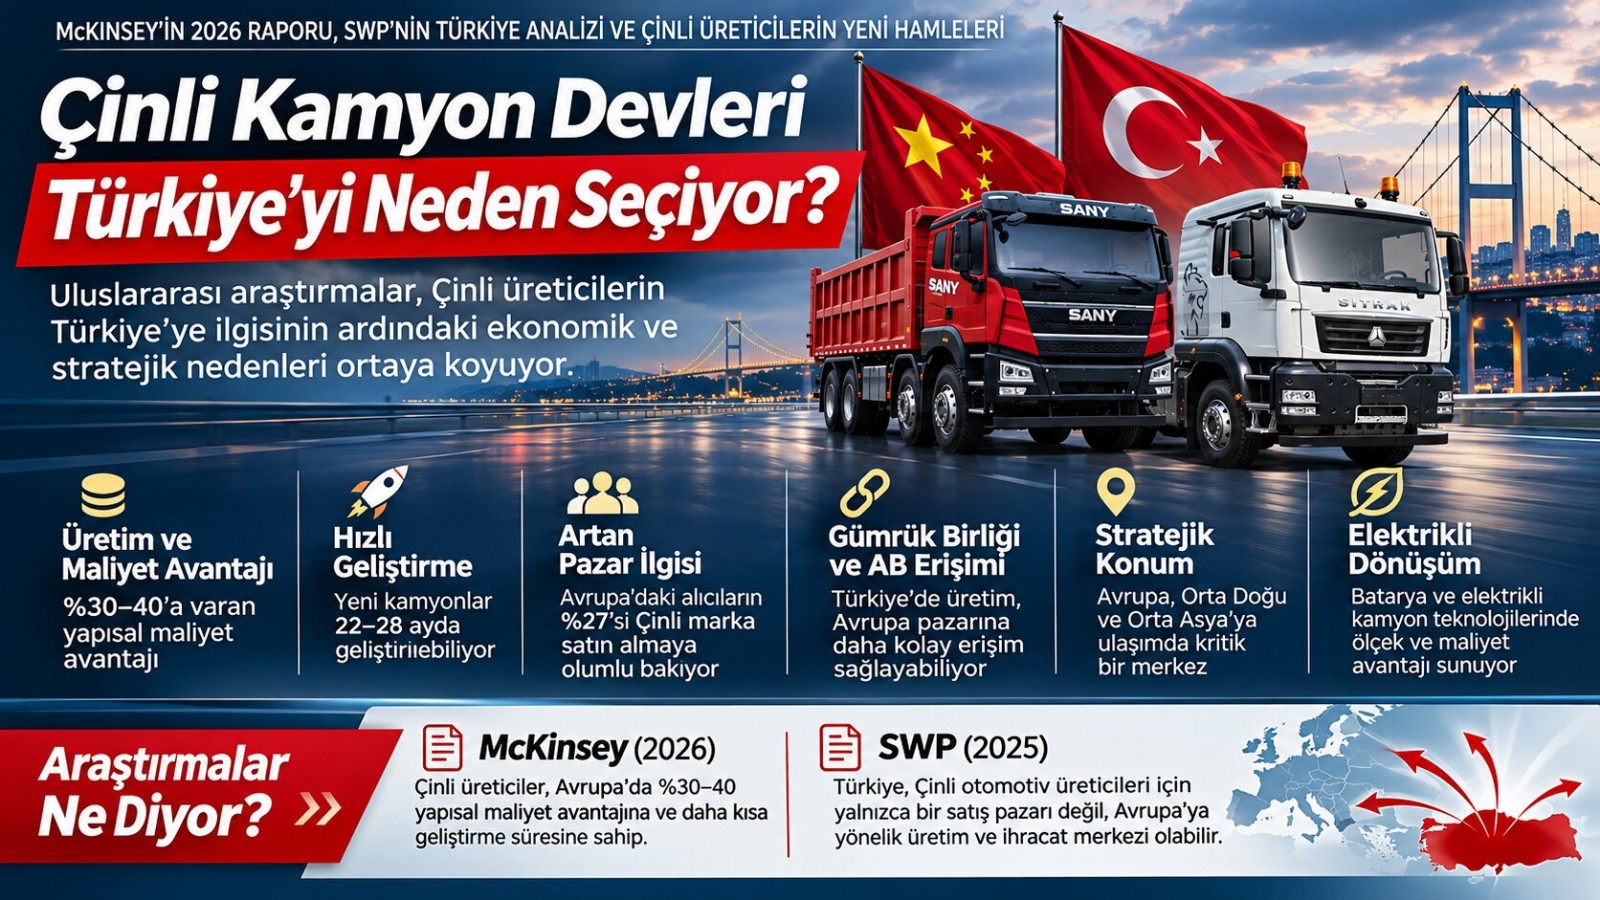
Çinli Üreticilerin Küresel Büyüme Stratejisinde Türkiye'nin Yeri
Dünya ağır ticari araç sektöründe rekabetin dengeleri değişiyor. Uzun yıllardır Avrupa ve Kuzey Amerikalı üreticilerin güçlü olduğu pazarlarda Çinli kamyon üreticileri, maliyet avantajları, elektrikli araç teknolojileri, hızlı ürün geliştirme süreçleri ve yeni dağıtım modelleriyle büyümeyi hedefliyor.
2026 yılında yayımlanan uluslararası araştırmalar, Çinli üreticilerin küresel genişleme stratejisinin yalnızca düşük fiyatlı araç ihracatına dayanmadığını gösteriyor. Yerel üretim, servis yapılanması, batarya teknolojileri, finansman ve enerji çözümleri de bu stratejinin parçaları arasında bulunuyor.
Türkiye ise bu dönüşümde dikkat çeken ülkelerden biri olarak öne çıkıyor.
Türkiye'nin Avrupa Birliği ile Gümrük Birliği ilişkisi, gelişmiş otomotiv sanayisi, uluslararası taşımacılık faaliyetleri ve Avrupa, Orta Doğu ile Orta Asya arasındaki coğrafi konumu, Çinli üreticiler açısından çeşitli ticari olanaklar sunuyor.
Ancak Türkiye'nin Çinli üreticiler için taşıdığı önemi anlamak açısından iki farklı gelişmeyi birbirinden ayırmak gerekiyor: Çinli markaların Türkiye'de araç satma hedefleri ve Türkiye'yi bölgesel üretim veya operasyon merkezi olarak değerlendirmeleri.
SANY'nin Türkiye'de FMT ile oluşturduğu yapılanma üretim ve montaj faaliyetlerini kapsarken, SITRAK'ın Türkiye'ye girişi distribütörlük, satış ve satış sonrası hizmetler üzerinden ilerliyor.
Bu iki örnek, Çinli üreticilerin Türkiye'de tek bir iş modeliyle hareket etmediğini gösteriyor.
McKinsey: Çinli Kamyon Üreticilerinin Yapısal Maliyet Avantajı Yüzde 30–40
Uluslararası danışmanlık kuruluşu McKinsey'in 11 Eylül 2026 tarihinde yayımladığı Competing Against Chinese Innovation Speed in European Trucking başlıklı araştırma, Çinli kamyon üreticilerinin Avrupa pazarındaki potansiyelini değerlendiriyor.
Araştırmaya göre Çinli ağır ticari araç üreticileri, ölçek ekonomisi, batarya tedarik zinciri, daha kısa geliştirme süreçleri ve düşük genel giderler sayesinde yüzde 30–40 düzeyinde yapısal maliyet avantajına sahip olabiliyor.
Bu oran, Çinli üreticilerin bütün kamyonlarını Avrupalı rakiplerinden yüzde 30–40 daha düşük satış fiyatıyla sunduğu anlamına gelmiyor. McKinsey'in hesapladığı yapısal maliyet avantajı, üretim modeli ve belirli varsayımlara dayanan bir karşılaştırmayı ifade ediyor.
Araştırmada Çinli üreticilerin yıllık yaklaşık 1,1 milyon ağır kamyon ürettiği belirtiliyor. Bu miktar, Avrupa ve Kuzey Amerika'nın toplam ağır kamyon üretiminden yaklaşık 400 bin adet daha yüksek.
McKinsey, Avrupa tanımına Avrupa Birliği ülkelerinin yanında Türkiye, Birleşik Krallık, Norveç ve İsviçre'yi de dahil ediyor.
Çinli üreticilerin yüksek üretim hacmi, özellikle batarya maliyetlerinin düşürülmesi ve ürün geliştirme giderlerinin daha fazla araca dağıtılması açısından avantaj sağlıyor.
Bu durum, Avrupa pazarına girmeyi hedefleyen Çinli markaların fiyat ve toplam sahip olma maliyeti üzerinden rekabet edebilmesini kolaylaştırabilecek bir unsur olarak değerlendiriliyor.
Çinli Üreticiler Yeni Kamyonları Daha Kısa Sürede Geliştirebiliyor
McKinsey araştırmasının dikkat çeken bir diğer bulgusu, Çinli ve Avrupalı üreticilerin ürün geliştirme süreleri arasındaki fark.
Araştırmada Çinli üreticilerin yeni araç geliştirme süreçlerinin yaklaşık 22–28 ay sürdüğü, Avrupalı yerleşik üreticilerde ise bu sürenin 40–48 ay arasında değiştiği belirtiliyor.
Çinli üreticilerin yazılım simülasyonlarıyla donanım geliştirmeyi eş zamanlı yürütmesi, üretim ekipmanlarına ilişkin kararları daha erken alması ve geliştirme süreçlerini hızlandırması, bu farkı açıklayan unsurlar arasında gösteriliyor.
Bu yaklaşım, özellikle elektrikli ağır ticari araçlarda yeni batarya sistemlerinin, şarj teknolojilerinin ve dijital araç özelliklerinin daha kısa sürede pazara sunulabilmesi açısından önem taşıyor.
Ancak daha kısa geliştirme süresi, tek başına araçların daha dayanıklı, güvenli veya uzun ömürlü olduğunu göstermiyor. Bu alanlarda bağımsız testler ve uzun dönemli işletme verileri gerekiyor.
Türkiye'de faaliyet göstermeye başlayan Çinli üreticiler açısından da ürün geliştirme hızı kadar araçların yerel kullanım koşullarına uygunluğu, yedek parça bulunabilirliği ve servis kapasitesi belirleyici olacak.
Avrupa'daki Kamyon Alıcılarının Yüzde 27'si Çinli Marka Satın Almaya Olumlu Yaklaşıyor
McKinsey'in Temmuz 2026'da Fransa, Almanya, İtalya, Polonya ve Birleşik Krallık'ta gerçekleştirdiği araştırmaya 125 orta ve ağır ticari araç satın alma karar vericisi katıldı.
Araştırmaya göre katılımcıların yüzde 27'si işletmeleri için Çinli bir orta veya ağır ticari araç satın alma olasılığını yüksek ya da çok yüksek görüyor.
Mayıs 2025'te aynı beş ülkede 288 satın alma karar vericisiyle gerçekleştirilen araştırmada bu oran yüzde 19 olarak belirlenmişti.
Bu sonuçlar, Çinli kamyon üreticilerinin Avrupa'da potansiyel müşteri ilgisi oluşturduğunu gösteriyor.
Bununla birlikte satın alma niyeti, gerçek satış veya pazar payı anlamına gelmiyor. İki araştırmanın katılımcı sayıları da farklılık gösteriyor.
Fiyat, finansman, servis ağı, araç güvenilirliği ve ikinci el değeri gibi unsurlar satın alma kararlarını etkilemeye devam ediyor.
SWP Araştırması: Türkiye, Çinli Üreticiler İçin Avrupa'ya Açılan Bir Üretim Merkezi Olabilir
Almanya merkezli Stiftung Wissenschaft und Politik (SWP) tarafından 2025 yılında yayımlanan Geopolitics on Wheels: The Repositioning of the Turkish Automotive Industry başlıklı analiz, Türkiye'nin Çinli otomotiv üreticileri açısından taşıdığı stratejik önemi ele alıyor.
Araştırmada Türkiye'nin Avrupa Birliği ile ekonomik bütünleşmesi, otomotiv üretim kapasitesi, tedarik zinciri bağlantıları ve Çinli yatırımcıların Avrupa pazarına erişim hedefleri inceleniyor.
SWP'nin değerlendirmesine göre Türkiye, Çinli otomotiv üreticileri için yalnızca araç satılabilecek bir pazar değil; Avrupa'ya yönelik üretim ve ihracat faaliyetlerinde değerlendirilebilecek bir merkez niteliği taşıyor.
Araştırmada Türkiye'nin mevcut otomotiv sanayisi, uluslararası üreticilerle uzun yıllara dayanan iş birlikleri ve Avrupa tedarik zincirlerine entegrasyonu önemli avantajlar arasında gösteriliyor.
SWP'nin çalışması genel otomotiv sektörünü ele alıyor. Bu nedenle binek otomobil yatırımlarına ilişkin bütün sonuçların ağır ticari araç sektörüne doğrudan uygulanması mümkün değil.
Bununla birlikte Türkiye'nin sanayi altyapısı ve Avrupa pazarına yakınlığı, kamyon üreticileri açısından da incelenmesi gereken yapısal avantajlar sunuyor.
Türkiye'nin Otomotiv Üretim Gücü Neden Önemli?
SWP araştırmasında Türkiye'nin 2002 yılında yaklaşık 300 bin adet olan motorlu taşıt üretiminin 2024 yılında 1 milyon 332 bin 755 adede ulaştığı belirtiliyor.
Araştırmada kullanılan Uludağ Otomotiv Endüstrisi İhracatçıları Birliği verilerine göre Türkiye'nin otomotiv ihracatı 2024 yılında 36,65 milyar dolara ulaştı.
Bu ihracatın yaklaşık yüzde 59'u Avrupa Birliği ülkelerine gerçekleştirildi.
Aynı yıl otomotiv ihracatının ürün gruplarına dağılımı, Türkiye'nin yalnızca binek otomobil üretiminde değil, ticari araç ve tedarik sanayisinde de önemli bir kapasiteye sahip olduğunu gösteriyor.
2024 yılında otomotiv tedarik sanayisi ihracatı 14,88 milyar dolar, binek otomobil ihracatı 12,37 milyar dolar, eşya taşımaya mahsus motorlu taşıt ihracatı 5,58 milyar dolar, otobüs ve minibüs ihracatı 2,57 milyar dolar ve çekici ihracatı 1,25 milyar dolar olarak gerçekleşti.
Türkiye'de Ford Otosan, Mercedes-Benz Türk, MAN Türkiye, Anadolu Isuzu ve diğer yerleşik üreticilerin faaliyetleri, ticari araç sanayisinde uzun yıllara dayanan bir üretim ve tedarik altyapısı oluşturuyor.
Bu altyapı Çinli üreticiler açısından potansiyel iş birliği, parça tedariki, teknik uyarlama ve yerel üretim olanakları sunabilir.
Ancak mevcut sanayi kapasitesi, Çinli bir üreticinin Türkiye'de otomatik olarak yerli tedarik kullanacağı veya teknoloji transferi gerçekleştireceği anlamına gelmiyor.
Gümrük Birliği Avantajı: Türkiye'de Üretim Avrupa Pazarına Erişimi Kolaylaştırabilir mi?
Türkiye'nin Çinli otomotiv üreticileri açısından önemini artıran unsurlardan biri, Avrupa Birliği ile 1996 yılından bu yana yürürlükte bulunan Gümrük Birliği.
Gümrük Birliği, kapsamındaki sanayi ürünlerinin belirli koşullarla Türkiye ve AB arasında serbest dolaşımına olanak sağlıyor.
Bu düzenleme, Türkiye'de üretim veya montaj yapmayı değerlendiren uluslararası üreticiler açısından ticari bir avantaj oluşturabiliyor.
Ancak burada önemli bir hukuki ayrım bulunuyor.
Türkiye'de montaj yapılması, bir aracın otomatik olarak Türk menşeli kabul edilmesini veya Avrupa Birliği'nin bütün ticaret politikası önlemlerinden muaf tutulmasını sağlamıyor.
A.TR dolaşım belgesi de ürünün Türk menşeli olduğunu değil, ilgili Gümrük Birliği kuralları çerçevesinde serbest dolaşım statüsünü gösteriyor.
Bu nedenle Çinli üreticilerin Türkiye'de üretim yaparak Avrupa pazarına erişiminde aracın üretim yapısı, menşe kuralları, teknik uygunluk koşulları ve uygulanabilir ticaret önlemleri ayrı ayrı değerlendirilmek zorunda.
SWP araştırması, Çinli otomotiv üreticilerinin Türkiye'deki üretim yatırımlarında Avrupa pazarına erişimin önemli bir etken olduğunu belirtirken bu sürecin ticaret politikası ve düzenleyici risklerini de gündeme getiriyor.
SANY ve SITRAK'ın Türkiye Hamleleri Ne Anlama Geliyor?
Uluslararası araştırmaların ortaya koyduğu eğilimler, Çinli ağır ticari araç üreticilerinin Türkiye'deki faaliyetleriyle birlikte değerlendirildiğinde daha somut bir görünüm kazanıyor.
SANY'nin FMT ile Türkiye'de oluşturduğu yapılanma, elektrikli ağır ticari araçların yerel montajı, satış ve satış sonrası hizmetleri açısından dikkat çekiyor.
Bu yaklaşım, Çinli üreticilerin dış pazarlara girişte yalnızca tamamlanmış araç ihracatına dayanmak yerine yerel ortaklıkları da değerlendirebildiğini gösteriyor.
SITRAK'ın Türkiye pazarına girişi ise farklı bir iş modelini temsil ediyor.
SINOTRUK bünyesindeki SITRAK markasının Türkiye'deki distribütörlük yapılanması, araç satışının yanında servis, yedek parça ve müşteri hizmetlerinin önemini gündeme getiriyor.
İki markanın faaliyetleri, Çinli üreticilerin Türkiye'de farklı pazara giriş modelleri uyguladığını gösteriyor.
Bununla birlikte distribütörlük anlaşmaları, montaj planları ve yatırım hedefleri birbirinden ayrı değerlendirilmesi gereken gelişmeler. Açıklanan yatırım tutarları, fiilen tamamlanmış yatırımlarla karıştırılmamalı.
Türkiye'nin Orta Koridor Üzerindeki Konumu Çinli Üreticiler İçin Ne İfade Ediyor?
Türkiye'nin Çinli ağır ticari araç üreticileri açısından değerlendirilebilecek bir diğer özelliği, Asya ile Avrupa arasındaki taşımacılık koridorları üzerinde bulunması.
Çin, Orta Asya, Hazar Denizi, Kafkasya ve Türkiye üzerinden Avrupa'ya uzanan Orta Koridor, uluslararası ticarette alternatif güzergâhlardan biri olarak önem kazanıyor.
Dünya Bankası'nın Orta Koridor'a ilişkin çalışmaları, altyapı yatırımları, sınır geçişlerinin kolaylaştırılması ve lojistik süreçlerin iyileştirilmesi hâlinde koridorun taşımacılık kapasitesinin artırılabileceğini ortaya koyuyor.
Türkiye'nin bu güzergâh üzerindeki konumu, uluslararası taşımacılık yapan işletmelerin faaliyetleri açısından önem taşıyor.
Çinli kamyon üreticileri için de bölgesel dağıtım, satış sonrası hizmetler ve farklı pazarlara erişim bakımından potansiyel fırsatlar söz konusu olabilir.
Ancak Orta Koridor'un gelişmesi ile Çinli kamyon üreticilerinin Türkiye'ye yatırım kararları arasında doğrudan bir nedensellik kurmak için üreticilerin açıklamalarına ve somut yatırım belgelerine ihtiyaç bulunuyor.
Elektrikli Kamyon Teknolojileri Yeni Rekabetin Merkezinde
Çinli üreticilerin Avrupa'ya açılma stratejisinde elektrikli ağır ticari araçlar önemli bir yer tutuyor.
Batarya üretimindeki ölçek, elektrikli güç aktarma sistemleri, yazılım geliştirme ve enerji yönetimi teknolojileri, Çinli üreticilerin rekabet avantajı oluşturmaya çalıştığı alanlar arasında bulunuyor.
McKinsey'in araştırması, Çinli üreticilerin özellikle maliyet yapısı ve geliştirme hızı bakımından avantajlara sahip olduğunu ortaya koyuyor.
Ancak elektrikli ağır ticari araçların ticari başarısı yalnızca satın alma fiyatına bağlı değil.
Araçların menzili, yük taşıma kapasitesi, şarj süresi, enerji tüketimi, batarya ömrü, servis hizmetleri ve ikinci el değeri, taşımacılık işletmelerinin toplam sahip olma maliyetini etkiliyor.
Türkiye açısından elektrikli kamyonların yaygınlaşmasında yüksek güçlü şarj altyapısı, elektrik maliyetleri, taşımacılık güzergâhları ve işletmelerin yatırım kapasitesi belirleyici olacak.
Bu nedenle Çinli üreticilerin elektrikli araç teknolojilerindeki ilerlemesi, Türkiye'de kısa sürede yüksek satış hacimlerine ulaşacakları anlamına gelmiyor.
Çinli Markaların Türkiye'de Karşılaşacağı En Büyük Sınav: Satış Sonrası Hizmetler
Türkiye ağır ticari araç pazarı, uluslararası üreticilerin uzun yıllardır faaliyet gösterdiği rekabetçi bir yapıya sahip.
Kamyon ve çekici satın alan işletmeler açısından araç fiyatının yanında yakıt veya enerji tüketimi, bakım giderleri, yedek parça bulunabilirliği, servis erişimi ve ikinci el değeri önem taşıyor.
Özellikle uluslararası taşımacılık yapan işletmeler için aracın farklı ülkelerde arızalanması durumunda hizmet alabilmesi, operasyonların sürekliliği açısından kritik önem taşıyor.
Çinli markaların Türkiye'de kalıcı bir pazar konumu oluşturabilmesi, yalnızca araçların teknik özelliklerine veya başlangıç fiyatlarına değil, satış sonrası hizmetlerin sürekliliğine de bağlı olacak.
Servis ağı, teknisyen eğitimi, yedek parça lojistiği, garanti koşulları ve finansman olanakları bu süreçte belirleyici unsurlar arasında bulunuyor.
McKinsey'in Avrupa'daki satın alma karar vericileriyle gerçekleştirdiği araştırma da Çinli üreticilerin potansiyel müşteri ilgisini gerçek satışlara dönüştürmesinde güvenilirlik ve satış sonrası hizmetlerin önemine işaret ediyor.
Türkiye İçin Fırsatlar ve Riskler Bir Arada
Çinli ağır ticari araç üreticilerinin Türkiye'ye yönelik faaliyetleri, yerli otomotiv sanayisi ve taşımacılık sektörü açısından farklı sonuçlar doğurabilir.
Yeni üretim ve montaj yatırımları, yerli tedarikçiler için iş birliği fırsatları oluşturabilir. Yeni markaların pazara girmesi, araç seçeneklerini artırabilir ve fiyat rekabetini etkileyebilir.
Elektrikli ağır ticari araçların yaygınlaşması ise batarya teknolojileri, şarj altyapısı ve teknik hizmetler alanlarında yeni faaliyetler yaratabilir.
Buna karşılık ithalata dayalı yapılanmaların yerli katma değere katkısı sınırlı kalabilir.
Yerli tedarik oranı, teknoloji transferi, istihdam, yatırımın niteliği ve ihracat kapasitesi gibi göstergeler, Çinli üreticilerin Türkiye ekonomisine sağlayacağı katkının değerlendirilmesinde önem taşıyor.
SWP'nin Türkiye otomotiv sanayisine ilişkin analizi de yabancı yatırımların yalnızca sermaye girişi açısından değil, üretim kapasitesi, teknoloji transferi, yerli tedarik zinciri ve uzun vadeli sanayi politikaları açısından değerlendirilmesi gerektiğine işaret ediyor.
Bu çerçevede Çinli üreticilerin Türkiye'deki faaliyetlerinin etkisi, pazara sunulan araç sayısından daha geniş bir ekonomik perspektifle ele alınmayı gerektiriyor.
Çinli Üreticilerin Avrupa Stratejisinde Türkiye'nin Konumu Güçlenebilir mi?
McKinsey'in 2026 araştırması, Çinli ağır ticari araç üreticilerinin Avrupa pazarında rekabet edebilmek için maliyet avantajlarını, geliştirme hızlarını ve yeni teknolojilerini kullanmaya çalıştıklarını ortaya koyuyor.
SWP'nin Türkiye analizi ise ülkenin Avrupa otomotiv sanayisiyle bütünleşmiş üretim altyapısının ve ticari bağlantılarının Çinli yatırımcılar açısından önem taşıdığını gösteriyor.
Bu iki araştırma birlikte değerlendirildiğinde Türkiye'nin Çinli ağır ticari araç üreticileri için üç farklı alanda potansiyel sunduğu görülüyor.
İlk alan, Türkiye'nin kendi ağır ticari araç pazarı. Uluslararası taşımacılık, lojistik, inşaat, madencilik ve dağıtım faaliyetleri, farklı kullanım amaçlarına yönelik kamyon ve çekici talebi oluşturuyor.
İkinci alan, Türkiye'nin mevcut otomotiv üretim ve tedarik sanayisi. Yerel ortaklıklar, montaj faaliyetleri, parça tedariki ve teknik hizmetler bu altyapı üzerinden geliştirilebilir.
Üçüncü alan ise Türkiye'nin Avrupa, Orta Asya ve Orta Doğu arasındaki konumu. Bu özellik, bölgesel dağıtım ve satış sonrası hizmet yapılanmaları açısından fırsatlar sunabilir.
Ancak bu üç alanın tamamı her Çinli üretici için aynı öneme sahip değil.
Bazı markalar Türkiye'yi öncelikle satış pazarı olarak değerlendirirken bazıları yerel üretim, montaj veya bölgesel faaliyetler üzerinde yoğunlaşabilir.
Bu nedenle Çinli üreticilerin Türkiye'ye yönelik stratejilerinin marka bazında ve somut yatırım kararları üzerinden incelenmesi gerekiyor.
Türkiye'de Rekabetin Geleceğini Hangi Faktörler Belirleyecek?
Çinli ağır ticari araç üreticilerinin Türkiye pazarındaki uzun vadeli başarısı, yalnızca küresel üretim güçlerine veya fiyat avantajlarına bağlı olmayacak.
Araçların Türkiye'deki taşımacılık koşullarına uygunluğu, yakıt ve enerji tüketimi, dayanıklılık, servis ağı, yedek parça tedariki, finansman olanakları ve ikinci el piyasasındaki karşılığı, işletmelerin satın alma kararlarında etkili olacak.
Özellikle uzun yol taşımacılığında araçların yüksek kilometreli kullanımlarda gösterdiği performans ve işletme maliyetleri önem taşıyor.
Elektrikli ağır ticari araçlarda ise batarya kapasitesi, gerçek kullanım menzili, şarj altyapısı ve enerji maliyetleri ayrıca değerlendirilecek.
Çinli üreticilerin maliyet ve ürün geliştirme avantajlarının Türkiye pazarında ne ölçüde karşılık bulacağı, bu koşullar altında ortaya çıkacak.
Aynı zamanda Türkiye'de uzun yıllardır faaliyet gösteren Avrupalı ve yerli üreticilerin mevcut servis altyapıları, müşteri ilişkileri ve teknik deneyimleri de rekabetin önemli unsurları olmaya devam edecek.
Dolayısıyla yeni dönemde rekabetin yalnızca araç satış fiyatları üzerinden değil, toplam sahip olma maliyeti ve işletme sürekliliği üzerinden şekillenmesi beklenebilir.
Sonuç: Türkiye Yalnızca Bir Pazar mı, Yoksa Bölgesel Bir Merkez mi Olacak?
McKinsey'in 2026 yılında yayımladığı araştırma, Çinli ağır ticari araç üreticilerinin küresel rekabette maliyet, üretim ölçeği ve geliştirme hızı açısından önemli avantajlara sahip olduğunu ortaya koyuyor.
Almanya merkezli SWP'nin Türkiye analiziyse ülkenin mevcut otomotiv üretim altyapısının, Avrupa Birliği ile ekonomik ilişkilerinin ve coğrafi konumunun Çinli yatırımcılar açısından stratejik fırsatlar sunduğunu gösteriyor.
SANY ve SITRAK'ın Türkiye'deki yapılanmaları, Çinli ağır ticari araç üreticilerinin bu pazara farklı iş modelleriyle yaklaşabildiğinin somut örneklerini oluşturuyor.
Ancak uluslararası araştırmaların ortaya koyduğu potansiyel ile Türkiye'de gerçekleşen yatırımların sonuçlarını birbirinden ayırmak gerekiyor.
Çinli üreticilerin Türkiye'deki faaliyetlerinin kalıcı bir sanayi ve ihracat yapılanmasına dönüşüp dönüşmeyeceği; üretim kapasitesi, yerli tedarik oranı, teknoloji transferi, satış sonrası hizmetler ve uluslararası pazarlara yönelik somut faaliyetlerle anlaşılabilecek.
Bu nedenle Türkiye'nin Çinli ağır ticari araç üreticileri açısından gelecekteki konumu, yalnızca yeni markaların pazara girmesiyle değil, bu markaların ülkede nasıl bir ekonomik ve teknolojik yapı oluşturacağıyla belirlenecek.
Uluslararası araştırmaların ortaya koyduğu temel tablo, Çinli üreticilerin Türkiye'ye ilgisinin yalnızca araç satışından ibaret olmayabilecek bir potansiyel taşıdığı yönünde. Ancak Türkiye'nin bu stratejide kalıcı bir üretim ve bölgesel operasyon merkezine dönüşüp dönüşmeyeceğini, açıklanan hedeflerden çok gerçekleştirilen yatırımlar ve bunların somut sonuçları gösterecek.
Araştırma ve Kaynaklar
1. McKinsey & Company – 11 Eylül 2026
Competing Against Chinese Innovation Speed in European Trucking
Çinli ağır ticari araç üreticilerinin yapısal maliyet avantajları, geliştirme süreleri, Avrupa pazarına giriş stratejileri ve satın alma karar vericilerinin eğilimleri.
2. Stiftung Wissenschaft und Politik (SWP) – 2025
Geopolitics on Wheels: The Repositioning of the Turkish Automotive Industry
Türkiye'nin otomotiv üretim altyapısı, Avrupa Birliği ile ekonomik ilişkileri, Çinli yatırımcıların stratejileri ve sanayi politikalarına ilişkin değerlendirmeler.
3. Reuters – 10 Mart 2026
European Freight Truck Makers Brace for Wave of Low-Cost Chinese Rivals
Çinli ağır ticari araç üreticilerinin Avrupa pazarına giriş planları, fiyat rekabeti ve yeni üretici yapılanmaları.
4. Dünya Bankası – 2023
Middle Trade and Transport Corridor: Policies and Investments to Triple Freight Volumes and Halve Travel Time by 2030
Orta Koridor'un taşımacılık kapasitesi, altyapı ihtiyaçları ve bölgesel ticaret üzerindeki potansiyel etkileri.
https://www.worldbank.org/en/region/eca/publication/middle-trade-and-transport-corridor
5. Uludağ Otomotiv Endüstrisi İhracatçıları Birliği (OİB)
Türkiye otomotiv endüstrisinin üretim ve ihracat yapısına ilişkin sektör verileri.
6. Avrupa Komisyonu – AB–Türkiye Gümrük Birliği
Türkiye ile Avrupa Birliği arasındaki Gümrük Birliği'nin kapsamı ve ticari ilişkiler.
YORUMLAR
Yorum Yap